Domain artikel-database.de kaufen?
Wir ziehen mit dem Projekt
artikel-database.de um.
Sind Sie am Kauf der Domain
artikel-database.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain artikel-database.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
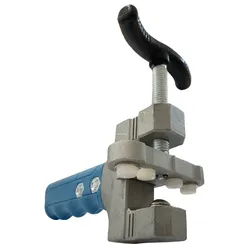
Sigma Brechzange Artikel 41ESigma Brechzange 41E – kontrolliertes Brechen vorgeritzter Fliesen bis 15 mm Universelle Brechvorrichtung für bereits vorgeritzte Fliesen und Platten bis 15 mm Stärke. Der Druck entsteht durch langsames Anziehen der Schraube, nicht durch einen Schlag – die Brechkraft lässt sich Schritt für Schritt erhöhen. Besonders bei langen Schnittlinien und harten Fliesen der Unterschied zwischen sauberem Bruch und Ausschuss. bis 15 mm Materialstärke Schraube Kraftaufbau manuell ohne Strom Die Merkmale im Einzelnen Kraft über die Schraube Der Druck baut sich langsam auf, statt schlagartig zu wirken. Sie spüren, wann das Material nachgibt. Beidseitig anbrechen Erst an einem Ende der Ritzlinie ansetzen und anbrechen, dann an der Gegenseite den Bruch vollenden. Das reduziert Belastungsspitzen. Austauschbare Schutzgummis Die Auflagebereiche sind gummiert, damit die Zange keine Druckstellen hinterlässt. Ersatz ist separat erhältlich. Rein mechanisch Kein Stromanschluss, keine Wartung, nichts, das ausfallen kann. So wird gearbeitet Die Fliese über die gesamte Schnittlänge gleichmäßig und ohne Unterbrechung anritzen. Die Zange an einem Ende der Ritzlinie ansetzen und sorgfältig ausrichten. Die Schraube langsam anziehen, bis die Fliese hör- oder fühlbar anbricht. An der gegenüberliegenden Seite ansetzen und den Bruch langsam vollenden. Die Platte dabei stabil und eben auflegen – nicht über eine Kante hängen lassen. Nur für vorgeritzte Fliesen Eine Brechzange ist kein Schneidwerkzeug. Die Fliese muss vorher über die gesamte Schnittlänge durchgehend und gleichmäßig angeritzt sein. Ob sich eine Platte sauber brechen lässt, hängt neben der Stärke auch von Material, Struktur und der Qualität der Ritzlinie ab. Dazu passt Sigma Ersatz-Schutzgummi-Set für Brechzange 41E (Art. 515) Ersatz-Schutzgummis für die Auflagebereiche. Sigma Superbrecher Brechzange Artikel 41D Die andere Baugröße: bis 20 mm. Technische Daten Produktart Brechzange / Brechvorrichtung Hersteller-Referenz 41E Einsatzbereich bereits vorgeritzte Fliesen und Platten Geeignete Materialstärke bis 15 mm Kraftübertragung manuelle Schraubmechanik Stromanschluss nicht erforderlich Hersteller Sigma (Sigma S.r.l., Italien) Was ist der Unterschied zwischen 41D und 41E? Die Materialstärke: Der 41E arbeitet bis 15 mm, 41D bis 20 mm. Der Rest – Schraubmechanik, beidseitiges Anbrechen, manuelle Bedienung – ist gleich. Die Alternative: Sigma Superbrecher Brechzange Artikel 41D. Ersetzt die Zange einen Fliesenschneider? Nein. Sie bricht, sie ritzt nicht. Das Anritzen übernimmt weiterhin ein Fliesenschneider oder ein Schneidesystem für Großformate. Warum langsam statt kräftig? Weil ein schlagartiger Bruch der Ritzlinie nicht folgen muss. Langsam aufgebauter Druck sucht sich den vorgezeichneten Weg – besonders bei hartem Feinsteinzeug. Woran liegt es, wenn der Bruch ausreißt? Fast immer an der Ritzlinie: zu flach, unterbrochen oder nicht durchgehend. Prüfen Sie zuerst das Rädchen Ihres Schneiders, bevor Sie das Brechwerkzeug in Frage stellen. Ritzen und Brechen sind zwei Arbeitsschritte Eine Brechzange trennt nur, was vorher sauber durchgehend geritzt wurde. Wie gut das Ergebnis wird, entscheidet sich schon beim Ritzen. Sagen Sie uns, welches Material und welche Stärke Sie bearbeiten, dann ordnen wir Schneider und Brechwerkzeug zusammen zu.28,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Sigma Brechzange Artikel 41ESigma Brechzange 41E – kontrolliertes Brechen vorgeritzter Fliesen bis 15 mm Universelle Brechvorrichtung für bereits vorgeritzte Fliesen und Platten bis 15 mm Stärke. Der Druck entsteht durch langsames Anziehen der Schraube, nicht durch einen Schlag – die Brechkraft lässt sich Schritt für Schritt erhöhen. Besonders bei langen Schnittlinien und harten Fliesen der Unterschied zwischen sauberem Bruch und Ausschuss. bis 15 mm Materialstärke Schraube Kraftaufbau manuell ohne Strom Die Merkmale im Einzelnen Kraft über die Schraube Der Druck baut sich langsam auf, statt schlagartig zu wirken. Sie spüren, wann das Material nachgibt. Beidseitig anbrechen Erst an einem Ende der Ritzlinie ansetzen und anbrechen, dann an der Gegenseite den Bruch vollenden. Das reduziert Belastungsspitzen. Austauschbare Schutzgummis Die Auflagebereiche sind gummiert, damit die Zange keine Druckstellen hinterlässt. Ersatz ist separat erhältlich. Rein mechanisch Kein Stromanschluss, keine Wartung, nichts, das ausfallen kann. So wird gearbeitet Die Fliese über die gesamte Schnittlänge gleichmäßig und ohne Unterbrechung anritzen. Die Zange an einem Ende der Ritzlinie ansetzen und sorgfältig ausrichten. Die Schraube langsam anziehen, bis die Fliese hör- oder fühlbar anbricht. An der gegenüberliegenden Seite ansetzen und den Bruch langsam vollenden. Die Platte dabei stabil und eben auflegen – nicht über eine Kante hängen lassen. Nur für vorgeritzte Fliesen Eine Brechzange ist kein Schneidwerkzeug. Die Fliese muss vorher über die gesamte Schnittlänge durchgehend und gleichmäßig angeritzt sein. Ob sich eine Platte sauber brechen lässt, hängt neben der Stärke auch von Material, Struktur und der Qualität der Ritzlinie ab. Dazu passt Sigma Ersatz-Schutzgummi-Set für Brechzange 41E (Art. 515) Ersatz-Schutzgummis für die Auflagebereiche. Sigma Superbrecher Brechzange Artikel 41D Die andere Baugröße: bis 20 mm. Technische Daten Produktart Brechzange / Brechvorrichtung Hersteller-Referenz 41E Einsatzbereich bereits vorgeritzte Fliesen und Platten Geeignete Materialstärke bis 15 mm Kraftübertragung manuelle Schraubmechanik Stromanschluss nicht erforderlich Hersteller Sigma (Sigma S.r.l., Italien) Was ist der Unterschied zwischen 41D und 41E? Die Materialstärke: Der 41E arbeitet bis 15 mm, 41D bis 20 mm. Der Rest – Schraubmechanik, beidseitiges Anbrechen, manuelle Bedienung – ist gleich. Die Alternative: Sigma Superbrecher Brechzange Artikel 41D. Ersetzt die Zange einen Fliesenschneider? Nein. Sie bricht, sie ritzt nicht. Das Anritzen übernimmt weiterhin ein Fliesenschneider oder ein Schneidesystem für Großformate. Warum langsam statt kräftig? Weil ein schlagartiger Bruch der Ritzlinie nicht folgen muss. Langsam aufgebauter Druck sucht sich den vorgezeichneten Weg – besonders bei hartem Feinsteinzeug. Woran liegt es, wenn der Bruch ausreißt? Fast immer an der Ritzlinie: zu flach, unterbrochen oder nicht durchgehend. Prüfen Sie zuerst das Rädchen Ihres Schneiders, bevor Sie das Brechwerkzeug in Frage stellen. Ritzen und Brechen sind zwei Arbeitsschritte Eine Brechzange trennt nur, was vorher sauber durchgehend geritzt wurde. Wie gut das Ergebnis wird, entscheidet sich schon beim Ritzen. Sagen Sie uns, welches Material und welche Stärke Sie bearbeiten, dann ordnen wir Schneider und Brechwerkzeug zusammen zu.28,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.